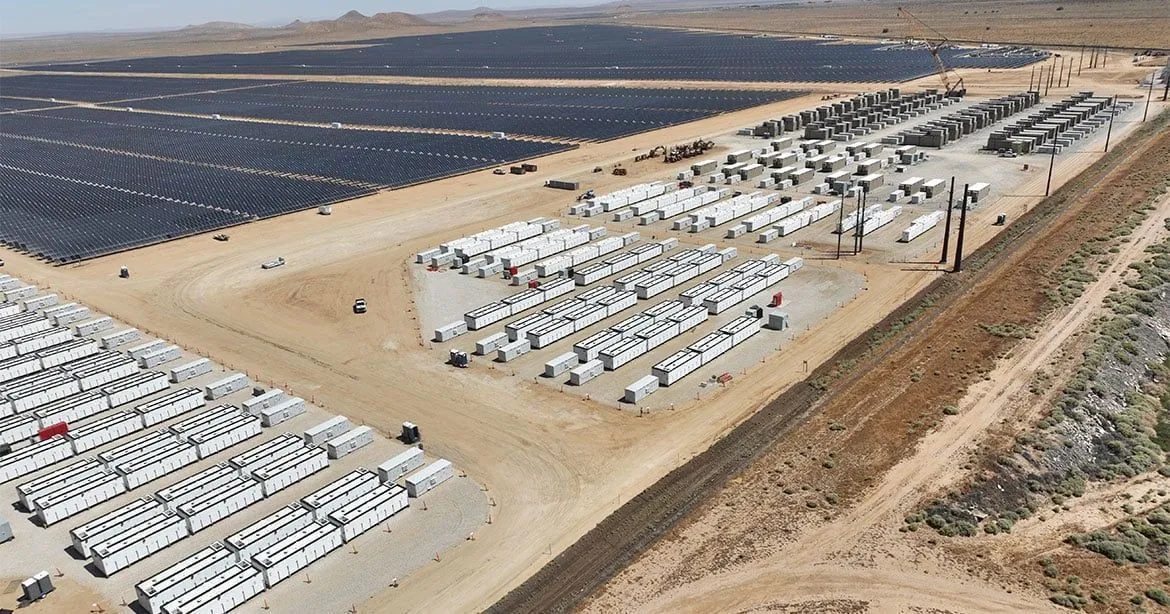
O Brasil se prepara para contratar, em dezembro, os primeiros sistemas de armazenamento de energia em baterias por meio de leilões de reserva de capacidade. O movimento se apoia em lei nova e em resoluções recentes da Aneel, mas chega com pontos centrais ainda indefinidos. Como em toda a regulação do setor, cada escolha funciona como sinal econômico: indica quem investe, onde e quem arca com o custo.
Um ativo que não cabe nas categorias do setor
O setor elétrico foi organizado em compartimentos (geração, transmissão, distribuição, comercialização e consumo), cada um com regras próprias de autorização, acesso à rede, remuneração e encargos. A bateria transita entre eles: ao carregar, retira energia da rede como um consumidor; ao descarregar, injeta energia como uma usina. Pode ainda garantir potência nos horários de pico, controlar frequência e tensão e, se bem localizada, aliviar gargalos e adiar obras de transmissão.
Uma ferramenta, não a solução
A expansão acelerada da geração solar, em grandes usinas e nos telhados, criou um descompasso: sobra energia ao meio-dia e falta flexibilidade no início da noite, quando o sol se põe e o consumo sobe. Para preservar a segurança do sistema, o ONS (Operador Nacional do Sistema Elétrico) tem determinado cortes crescentes na geração eólica e solar.
É importante não simplificar essa discussão afirmando que instalar baterias resolverá todos os problemas decorrentes da expansão solar. Não resolverá. Armazenamento é uma das ferramentas. Resposta da demanda, modernização das redes, maior capacidade de observação dos recursos distribuídos, novas estruturas tarifárias, automação, expansão da transmissão e a própria flexibilidade do parque hidrelétrico brasileiro também fazem parte dessa equação.
Mas há uma diferença conceitual importante entre simplesmente restringir um recurso e criar condições para que ele passe a contribuir para resolver o problema. E isso nos leva novamente aos sinais econômicos.
O que a lei e a Aneel definiram
A Lei nº 15.269/2025 reconheceu o armazenamento como atividade própria e deu à Aneel a tarefa de fixar suas regras de acesso e remuneração. Também estendeu ao armazenamento, até 2030, o Reidi, regime que desonera investimentos em infraestrutura, e autorizou zerar o imposto de importação de baterias. Em junho de 2026, a Agência aprovou resoluções que distinguem o armazenamento instalado junto a usinas, o autônomo, com autorização própria de 35 anos, e as hidrelétricas reversíveis de ciclo fechado.
Na Aneel, o ponto mais disputado foi a tarifa de uso da rede. Por operar nos dois sentidos, a bateria pagaria ao carregar e ao descarregar. A solução aprovada pela Agência vincula o tratamento tarifário ao controle cedido ao Operador: quem aceita ser despachado integralmente pelo ONS paga só a tarifa de injeção; quem prefere liberdade operativa paga nos dois sentidos.
Os leilões de dezembro
É nesse modelo que se apoiam os dois leilões de reserva de capacidade de armazenamento, marcados para 2 e 4 de dezembro. O primeiro é restrito a equipamentos com conteúdo nacional mínimo; o segundo, aberto a importados, terá volume calibrado pela capacidade da indústria nacional revelada no primeiro. Em ambos, o governo contratará potência em baterias, com operação a partir de 2028, por 15 anos, sob controle integral do ONS, o que privilegia a segurança do suprimento, mas limita a possibilidade de o investidor somar receitas com outros serviços. O interesse é expressivo: a EPE (Empresa de Pesquisa Energética) cadastrou 6.091 projetos, que somam cerca de 297 GW.
Há um segundo caminho. O leilão de transmissão previsto para abril de 2027 inclui o primeiro sistema de baterias da transmissão do país, com 100 MW e 200 MWh em Cruzeiro do Sul e Feijó (AC). A concessão será de 18 anos, e não de 30, em razão da vida útil das baterias, com remuneração por receita fixa e sem tarifa de uso.
O rateio entre os geradores
A reserva de capacidade é, em regra, paga por todos os consumidores, por meio de encargo na conta de luz. No caso das baterias, porém, a lei determinou o rateio “apenas entre os geradores”. A proposta técnica inicial da Aneel, ainda sujeita a revisões e abertura de consulta pública, gradua a cobrança pela flexibilidade de cada usina: as mais flexíveis pagariam um quarto do que pagam as inflexíveis.
Como praticamente não há baterias junto a parques eólicos e solares, essas fontes ficariam hoje na faixa mais cara, enquanto dois terços da hidrelétrica ficariam nas mais baratas. É o sinal econômico em ação: em vez de apenas cortar a geração renovável, premia-se quem investe para torná-la flexível.
O desenho tem limites. A própria análise da Aneel admite que parte relevante do custo voltará ao consumidor, pelo repasse nos contratos regulados e pela precificação do encargo em novos contratos. A micro e minigeração distribuída, com cerca de 51 GW instalados, fica de fora por ser legalmente tratada como consumidora. E propostas no Congresso buscam revogar a regra, enquanto geradores sinalizam judicialização e o mercado já cogita adiar os leilões.
O que observar
Enquanto a lei estiver em vigor, a Aneel não pode transferir esse custo aos consumidores por norma infralegal, e eventual mudança deve ser tratada como risco regulatório, não como premissa de investimento. Também ficaram para as próximas etapas a remuneração de serviços de estabilidade da rede, as reversíveis de ciclo aberto e a tarifa de quem não aderir ao despacho centralizado. O armazenamento pode reduzir custos de operação, aproveitar melhor a rede e evitar o acionamento de térmicas mais caras, mas só entregará esse potencial com regras coerentes com sua natureza multifuncional e com a previsibilidade que o capital de longo prazo exige.
* Ana Beatriz Dias Sousa é advogada do ASBZ Advogados. Marcos Ferreira é coordenador da área de energia do ASBZ Advogados